【周刊客服】

1429866508
百年淘大,能否“激活”海天?
摘要:对于二季度的业绩波动,管江华在业绩说明会上回应称,二季度扣非归母净利润小幅下滑主要受汇兑损失的影响,由于扣非口径会剔除汇兑损益等非经常性项目,归母净利润口径不剔除,因此两者同比变动出现差异,总体来看公司主业基本盘相对稳健。
“此次收购是公司全球化布局中落下的关键一子,也是深化产业整合、完善全球化布局、稳步推进国际化战略的重要举措。”在9月21日举办的2026年半年线上业绩说明会上,海天味业董事兼总裁管江华针对日前落地的淘大(Amoy Food Limited)收购事宜明确表示,收购完成后,海天将充分利用研发、供应链及渠道等资源,淘大将延续全球化起步早、自身品牌优势等特点,双向赋能、互补借力发展。
9月10日,海天味业正式完成对百年海外品牌淘大100%股权的收购。
淘大的前身最早可以追溯至1908年的淘化公司。1908年,该公司由厦门侨商陈天恩、杨格非等人创办于厦门。1927年,淘化公司与杨格非创办的另一家企业大同公司合并,简称“淘大”,1929年,在香港九龙牛池湾设立分厂,生产酱油、酱料。此后,淘大先后成为法国达能集团、日本味之素旗下品牌,2019年,成为中信资本旗下全资子公司,同年成立上海新淘大。
作为百年品牌,淘大在海外多个市场均有布局。上世纪50年代,淘大就在新加坡和马来西亚设厂。目前其产品已销往五大洲、超过40个国家,并在多个海外市场设立办事处、搭建本地分销渠道。
这一并购动作的时点选择,或与海天味业当前面临的增长压力直接相关。
2025年6月,海天味业在港股上市期间正式提出全球化战略目标,计划三年内将海外收入占比提升至15%,目标落地周期至2028年。根据行业基于财报区域分部数据的测算,2026年上半年,其海外业务收入占比仍不足5%。
“海天国内基本盘仍然稳固,但传统增长引擎正在降速,收购淘大与其寻找第二增长曲线的需求高度吻合。”晶捷品牌咨询创始人陈晶晶分析称,2025年港股上市后,海天已明确加码全球化,因此此次收购并非突击追赶,而是从自建走向自建+并购。核心是用资本换时间,借助淘大的海外品牌、成熟渠道和冷冻食品能力,快速补齐国际化短板。
国内市场现增长瓶颈
纵览过往海天的对外投资,主要是围绕开拓品类,收购地方特色调味品产能,如收购广东开平的腐乳、江苏镇江的食醋、云南红河的泡椒等,收购金额也较小。本次收购淘大是海天第一次收购全球化品牌。
就当前形势来看,海天味业在国内市场或已触及发展天花板,亟须通过海外市场打开新的增长空间。
“海天对于高端品牌的运营能力还有欠缺,能否把淘大做好有待进一步观察。” 中国食品产业分析师朱丹蓬告诉《凤凰周刊》,目前海天味业国内正遭遇“双天花板” 周期。第一,在整个国内市场已经面临天花板;第二,主力产品也产生了天花板的效应。对于海天味业而言,通过并购去进行国际化以及资源的整合,应该是很重要的方法。
半年报显示,2026年上半年,海天味业实现营业收入161.46亿元,同比增长6.01%;归母净利润41.90亿元,同比增长7.13%。其中,二季度后增速显著回落,单季营收71.17亿元,同比增长2.93%,归母净利润同比增长2.17%,扣非净利润同比下滑3.38%。
2025年,公司实现营业收入288.73亿元,同比增长7.32%;实现归母净利润70.38亿元,同比增长10.95%;扣非归母净利润68.45亿元,同比增长12.81%。
对于二季度的业绩波动,管江华在业绩说明会上回应称,二季度扣非归母净利润小幅下滑主要受汇兑损失的影响,由于扣非口径会剔除汇兑损益等非经常性项目,归母净利润口径不剔除,因此两者同比变动出现差异,总体来看公司主业基本盘相对稳健。
“海天酱油的市占率已接近一半,在消费量趋稳、渠道高度成熟的背景下,传统品类很难再复制过去的高速增长,未来个位数增长可能成为常态。”陈晶晶称,未来更高增长将取决于复合调味料、健康化产品等新品类,以及海外市场能否形成新的增长曲线。
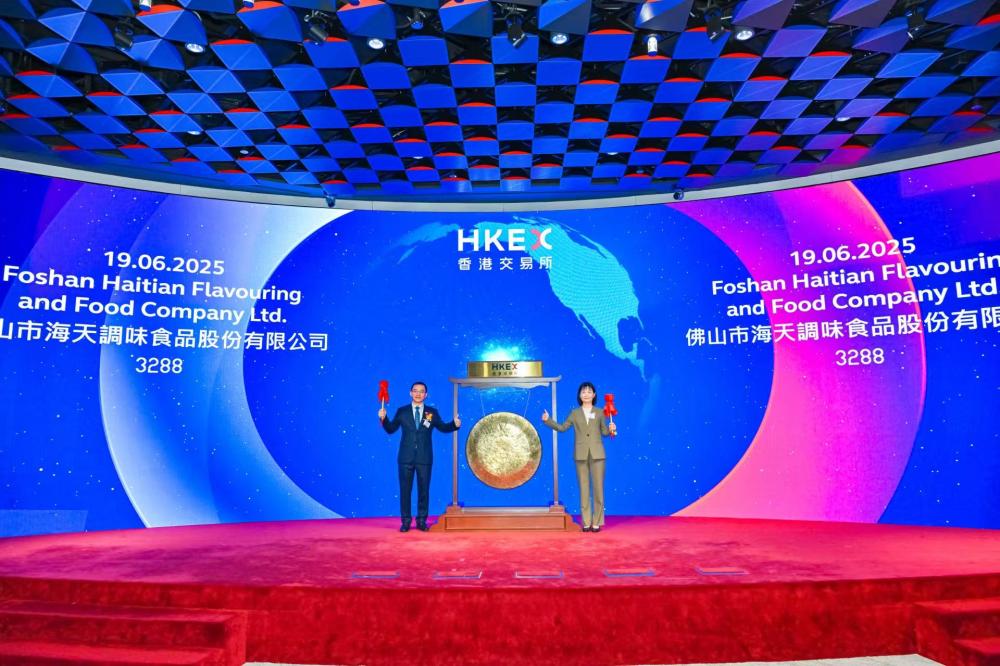
2025年6月19日,国内调味品行业领军企业海天味业在香港联合交易所主板成功挂牌上市。2
新旧产品增速分化
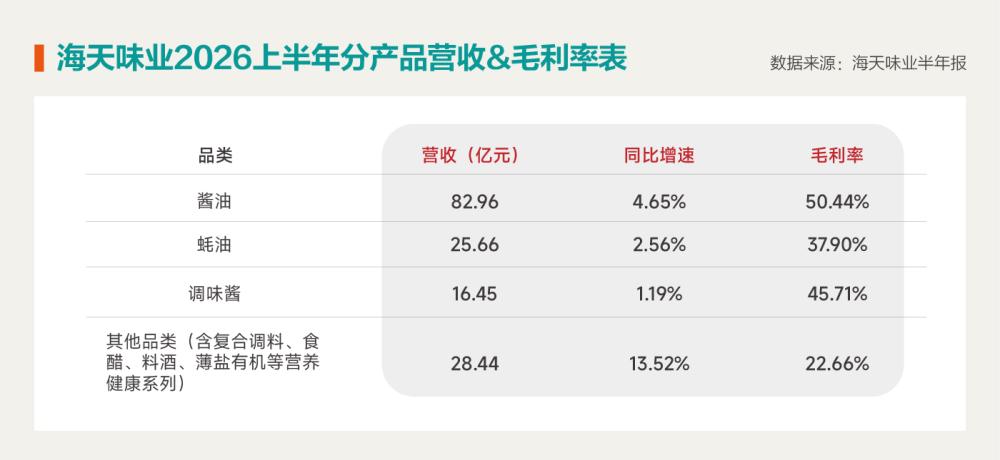
分产品维度看,海天味业增速已出现分化。2026年上半年,海天酱油实现营收82.96亿元,同比增长4.65%;蚝油营收25.66亿元,同比增长2.56%;调味酱营收16.45亿元,同比增长1.19%。三大核心品类合计收入125.07亿元,占主营业务收入81.5%,但增速全部回落至低个位数区间,曾经支撑企业高速发展的基本盘增长显著放缓。
反观其他品类(包含复合调味料、食醋、料酒及薄盐有机等营养健康系列)实现营收28.44亿元,同比增长13.52%;其中,薄盐及有机等营养健康系列产品营收同比增长27.09%。
财报同时披露,该板块特色调味品及其他业务毛利率22.66%,显著低于酱油、蚝油、调味酱传统核心品类的盈利水平。
针对产品结构的现状与未来规划,管江华表示,公司会继续坚持固本强基和固本培优双发展:一方面守住传统核心品类和渠道基本盘,夯实供应链、品牌和终端运营;另一方面积极培育健康化、复合化、定制化等新赛道,优化产品结构和增长质量。
费用端的结构性分化,是本次半年报暴露的另一核心问题。财报显示,上半年其营收仅增长6.01%,管理费用却同比大幅攀升24.73%,增速远超营收增速。
对于费用结构的变动,管江华解释称,上半年管理费用提升主要是人工、长期待摊费用摊销及咨询等行政开支增加所致;销售费用小幅波动主要系上半年营销广告支出略有下降。公司整体费用策略保持稳健,资源投入向数字化、组织人才、创新能力建设等领域倾斜,确保费用精准投入并有效支撑公司长期发展。
爱建证券研报认为,调味品出海既需要建立销售网络,也需要适配当地烹饪习惯。本次收购有望为公司补充海外品牌与分销资源,将淘大既有渠道与区域产品经验一并纳入公司的海外业务布局,依托淘大积累的分销关系,公司有望缩短自主开拓市场所需的渠道培育周期。结合淘大对不同区域需求的理解与公司的研发能力,双方联合开发新品,将提高产品与当地消费场景的匹配程度,为渠道扩张提供适销产品。
“未来1-3年,海天很难实现新旧业务的简单切换。传统业务仍是收入和利润的基本盘,但已进入成熟期,主要承担托底作用;国内增量越来越依赖复合调味料、健康化产品和新渠道,海外则成为新的增长空间。”陈晶晶表示,收购淘大补齐了海天海外品牌和渠道能力,但其体量、盈利能力及并表贡献仍待观察,短期内还难以显著改变海天整体增长曲线。