【周刊客服】

1429866508
银行股“黑马”,难抵零售风险抬升
摘要:在业绩说明会上,有投资者问及,青岛银行个人消费贷款上半年同比下降25.6%,连续多季度收缩,“零售信贷何时能企稳回升,有何举措”?
上半年全行业利润增长最快的荣誉,花落青岛银行。
上半年,青岛银行以18.08%的归母净利润增速居首。市净率0.83倍,与齐鲁银行、农业银行并列第5名。
从全行业情况来看,42家上市银行合计实现营业收入3.14万亿元,同比增长7.4%;归母净利润1.13万亿元,同比增长2.96%。
这份成绩单,也反映在二级市场上,2026年前8个月,青岛银行A股股价累计上涨超过36%。
但就在股价上涨期间,该行重要股东进行了减持。
今年7月8日至14日,其旗下持股9.15%的青岛海尔产业发展通过大宗交易减持青岛银行1.07亿股,占该行总股本的1.84%,减持均价为5.21元/股。此次减持前海尔集团旗下七家主体合计持股18.14%,为第二大股东,减持后持股降至16.30%。青岛银行公告称,海尔产业发展减持是为进一步优化资产结构、聚焦主业发展。
与股价、利润增长形成反差的是,青岛银行零售端的风险指标出现抬升。
截至6月末,该行零售贷款不良率由上年末的2.58%升至3.39%,上升0.81个百分点。相比之下,该行整体不良贷款率仍维持在0.95%的较低水平。
资产规模方面,尽管总资产仍在扩张,但青岛银行与同在山东的齐鲁银行的规模差距进一步拉大。
截至2026年6月末,青岛银行资产总额8483.88亿元,较上年末增长4.10%。齐鲁银行资产总额8699.55亿元,比上年末增长8.15%。两者相差约216亿元。一季度末,这一差距还约为63亿元。
资产规模暂时落后,但青岛银行上半年的营收和利润却高于齐鲁银行。
上半年,青岛银行实现营业收入83.64亿元,同比增长9.15%;归母净利润36.19亿元,同比增长18.08%。齐鲁银行同期营业收入74.97亿元、归母净利润31.74亿元,同比分别增长10.55%、16.06%。青岛银行ROE(年化加权平均净资产收益率)为16.99%,齐鲁银行为12.00%。
“青岛银行积极应对资产收益率下行等经营挑战,优结构、稳息差、拓中收、降成本,盈利水平持续提升。”青岛银行党委书记、董事长景在伦在9月4日下午的业绩会上表示。
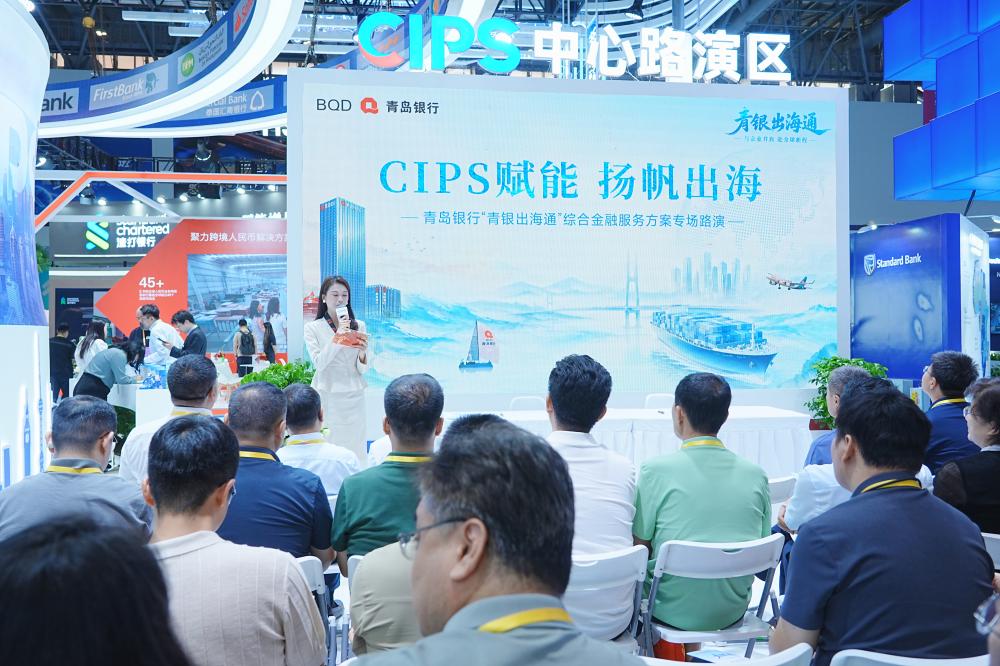
2026年9月8日,厦门,第二十六届中国国际投资贸易洽谈会,青岛银行举办了“CIPS 赋能 扬帆出海”专场路演。
信用减值损失同比下降18.60%
归母净利润增速明显快于营收,与手续费收入增长、信用减值损失下降等因素有关。
半年报显示,上半年青岛银行实现利息净收入61.64亿元,同比增长14.97%;手续费及佣金净收入10.71亿元,同比增长32.66%。同期,信用减值损失为18.17亿元,同比减少4.15亿元,降幅为18.60%。
在近日举行的2026年半年度业绩说明会上,有投资者问及上半年利润增长的原因。青岛银行党委书记、董事长景在伦表示,除了增加贷款、金融投资等高收益资产规模,以及压降负债成本率外,该行还发展交易银行、财富管理、承销等轻资本业务,增加手续费收入;同时加强信用风险成本管控,营业支出同比下降。
净息差方面,上半年青岛银行净息差为1.63%,同比下降9个基点,与一季度持平,但仍高于同期城商行1.40%的平均水平。事实上,半年报数据显示,青岛银行净息差持续收窄,2023年上半年至2025年上半年分别为1.85%、1.77%、1.72%。
金融监管总局近日披露的数据显示,2026年二季度商业银行净息差为1.41%,较一季度的1.40%上升0.01个百分点,近四年首现回升。从同比维度表现来看,42家上市银行中有17家银行实现净息差同比回升,实现改善的机构以城农商行为主。
关于净息差,景在伦表示,“资产端,我行加大贷款等高收益生息资产配置力度;负债端,坚持存款立行,稳固存款占比,通过存款市场化利率调整、期限结构优化等举措压降存款成本。”
展望后续息差,他说,目前“行业层面已显现企稳信号”,青岛银行将继续做实做细息差精细化管理,力争维持良好的息差水平。
光大证券研报认为,2026年是青岛银行新三年战略规划的奠基之年,开局良好,预计规模双位数增长、息差降幅收窄、资产质量稳健的向好趋势有望延续,规划期内顺利跻身万亿城商行之列。
零售不良贷款半年增加5.36亿
资产质量方面,截至6月末,该行不良贷款率为0.95%,较上年末下降0.02个百分点;拨备覆盖率为312.23%,较上年末提高19.93个百分点。
但进一步拆分贷款结构,公司类贷款与零售贷款的资产质量变化并不一致。
截至6月末,青岛银行公司类不良贷款余额由上年末的19.34亿元降至16.21亿元,不良贷款率由0.60%降至0.46%;零售不良贷款余额则由19.08亿元增至24.44亿元,半年增加5.36亿元,对应不良率由2.58%升至3.39%。同期,齐鲁银行的零售不良率为2.69%。
截至6月末,青岛银行零售贷款余额为720.49亿元,占客户贷款总额的16.85%;24.44亿元的零售不良贷款约占该行全部40.65亿元不良贷款余额的六成。
中泰证券研报显示,上半年银行零售贷款四大品种不良率全线上行:按揭、信用卡、消费贷、经营贷分别上升11个、27个、22个、8个基点。
零售风险指标上升的同时,青岛银行个人贷款规模有所收缩。截至6月末,个人贷款较上年末下降2.64%。其中,个人住房按揭贷款443.59亿元,下降2.49%;个人消费贷款137.31亿元,下降15.42%;个人经营贷款139.59亿元,增长13.71%。
拉长时间来看,个人消费贷收缩更加明显。2024年6月末,青岛银行个人消费贷款余额为203.23亿元;2025年6月末降至184.58亿元。
在业绩说明会上,有投资者问及,青岛银行个人消费贷款上半年同比下降25.6%,连续多季度收缩,“零售信贷何时能企稳回升,有何举措”?
景在伦回应称,个人消费贷款主要包括互联网消费贷款和信用卡业务。互联网消费贷方面,受市场风险上升等因素影响,该行“主动清退互联网合作类消费贷款,上半年相关业务规模下降幅度较大”;信用卡方面,在行业交易额萎缩、风险压力加大的情况下,该行“收紧风险管控政策,并逐步缩减授信敞口,信用卡贷款余额较年初合理回落”。