【周刊客服】

1429866508
中国家电出海步入盈利“深水区”
摘要:反观海信家电,陈晶晶称,基本面反转的关键,仍在于修复空调这一核心利润引擎,推动“量、价、利”同步改善,同时提升现金转化效率。
中国家电出海仍在增长,但“出口增长”与“利润增长”之间,正在出现越来越明显的距离。
海关总署公布的数据显示,上半年,我国家电出口额达到3609.6亿元,自主品牌家电出口增长21.2%。
然而,海外市场并不是国内市场的简单复制:企业除了面对需求变化,还要承担关税、海运、认证、渠道建设和汇率波动等多重成本。对家电企业而言,出海的评价标准,正在从“卖了多少”转向“留下多少利润、收回多少现金”。
海信家电半年报中的数据,恰好折射出这一变化:境外收入同比增长4.56%,但公司整体收入、利润和经营性现金流均出现下滑,境外业务毛利率也明显低于境内业务。
海外市场仍然是家电企业的重要增量来源,但规模扩张能否转化为高质量增长,已经成为比收入增速更值得关注的问题。
海外增长背后暗藏多重成本掣肘
在国内空调主业萎缩的背景下,海外市场实现逆势正增长,对冲了一部分国内大盘的下行压力。
8月17日晚间,海信家电披露的2026年上半年业绩显示,报告期内,实现营业收入467.66亿元,同比下滑5.22%;归母净利润16.58亿元,同比下滑20.16%;扣非归母净利润13.32亿元,同比下滑26.69%。
分区域来看,半年报显示,2026年上半年,海信家电境内收入248.78亿元,同比下滑1.47%;境外收入213.83亿元,同比增长4.56%。
实际上,全球化已被海信家电放在重要位置。其在2025年年报中就写明,“坚定不移走全球化发展道路,增强全球品牌影响力,并深化‘世界管理世界’模式,提升新兴市场本土化渗透”。
市场也随之形成预期:海外市场的增量可对冲国内需求波动,内部业务结构将持续优化。
截至今年上半年,这一市场预期尚未在财报中兑现。
对海信家电而言,分区域看,欧洲、北美、东盟、印度等多个区域均取得收入增长,其中,2026年上半年,东盟区冰箱产品收入同比大幅增长50%,洗衣机同比增长38%,家空收入同比增长26%。印度区收入同比增长 90%。世界杯等全球化营销、本土化研产销体系,支撑起多区域市场的规模扩张。
规模增长的同时,海外业务带来的隐性风险也在财报中显现出来。
海外业务体量越大,外币结算带来的汇率敞口就越高。2026年半年报显示,海信家电本期财务费用1.48亿元,同比暴增256.62%,主要变动来自汇兑损益波动,汇兑损失直接对利润形成侵蚀。
半年报同时披露,公司主要面对进出口收付汇、融资等业务形成的外币资产负债敞口,“通过买入金额、期限相同、方向相反的衍生品合约,有效对冲因汇率波动而产生的不确定风险”。公司利用银行金融产品对外汇资产进行保值增值,“锁定或降低外汇负债成本,以满足公司进出口业务需求”。
相较国内业务,海信家电海外业务毛利率显著偏低,拉低整体盈利水平。半年报显示,报告期内,其境外业务毛利率为11.21%,境内毛利率为28.22%。
据一位家电行业人士介绍,海外市场需要承担关税、跨境海运、本地渠道推广、合规认证等多项额外成本,使得外销业务整体维持较低的毛利水平,规模增长并未同步转化为对等的利润增量。
“随着海外收入占比提升,汇率风险也不再只是财务问题,而是对全球化经营能力的考验。如果海外规模持续扩大,却无法稳定转化为利润,全球化的质量就需要重新审视。”在晶捷品牌创始人陈晶晶看来,真正有效的风险对冲,不只是金融工具锁汇,更依赖生产、采购、销售和融资的本地化匹配,以及品牌溢价和产品定价权的提升。
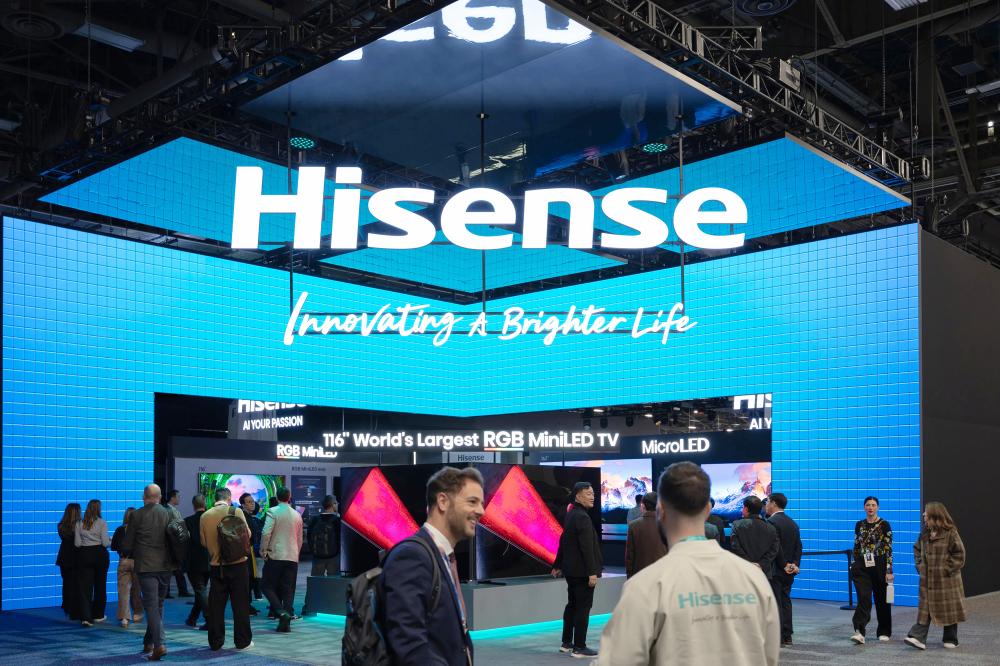
2026年1月,美国拉斯维加斯,海信在2026年国际消费电子展上展示其全场景智慧家居生态。
应收与现金流背离,盈利质量隐忧显现
除毛利更低外,海外分销普遍结算周期更长,或推高合并报表的应收账款。半年报显示,报告期内,海信家电应收账款较2025年底增长24.59%。
对于这一现象,市场存在两种不同的理解角度。一方面,海信家电海外业务占比高,海外市场普遍结算周期更长,业务结构本身会推高应收账款规模;另一方面,市场也由此产生顾虑,国内渠道端是否存在放宽信用政策、向经销商压货。
海信家电在半年报内,只披露上市公司合并报表层面的存货、应收账款账龄结构以及坏账计提情况。经销商手中的渠道库存、终端市场真实动销数据,属于表外信息,并不在半年报强制披露范围内。
值得注意的是,海信家电营业收入仅小幅下滑5.22%,但利润缩水明显,经营层面实际赚到手里的现金也大幅变少。半年报显示,报告期内,经营活动产生的现金流量净额32.35亿元,同比下降39.21%。
在陈晶晶看来,海信家电核心业务毛利空间持续收窄,叠加低毛利业务占比提升和汇率等费用压力,共同形成了“营收抗跌、利润和现金流大跌”的结构性剪刀差。
“这说明压力已从收入端进一步传导至毛利率、费用和资金周转,基本面承压正在从规模问题转向盈利质量问题。”陈晶晶认为,现阶段不能仅凭财务数据认定存在渠道压货,仍需结合应收账龄、合同负债和渠道库存进一步验证。但应收上升、现金流走弱已经反映出收入的现金含量下降,账期拉长、回款承压和终端动销偏弱的风险值得警惕。
陈晶晶称,存量竞争阶段,以账期和库存换规模难以持续,真正健康的增长最终要回到终端动销和现金回款。
空调业务仍是基本面修复关键变量
拆分业务来看,海信家电的收入与利润,由暖通空调与冰洗两大业务构成。其中,暖通空调是第一大营收支柱,占总营收比重接近48%,也是公司主要的利润来源。
2026年上半年,暖通空调板块实现营收223.53亿元,同比下滑5.66%。作为业绩压舱石的空调业务,延续了萎缩态势,板块毛利率同步下滑2.88个百分点至24.24%。
回溯过往财报数据,2025年全年,海信家电暖通空调业务已经出现年度营收下滑。2026年上半年,则是该业务近两年来,半年报口径首次录得负增长。
海信中报援引奥维云网(AVC)全渠道监测数据显示,2026年上半年国内空调市场显著承压,零售量、零售额分别同比下滑19.5%和23.3%。市场下行的背后是多重因素的叠加:地产配套需求持续走弱,国补政策力度收紧,叠加前期刺激政策对需求的提前透支,导致新增装机与存量换新动力均显乏力。与此同时,较高的终端库存对行业增长形成压力,大促节点“以价换量”特征显著,行业均价进一步下探,终端消费决策也趋于保守理性。
冰洗业务方面,上半年同比增长12.88%;但从体量上看,冰洗板块带来的增量尚不足以抵消空调业务收缩带来的影响。
陈晶晶认为,(海信)空调业务修复已不能单纯等待行业周期反转。收入与毛利率同步下滑,意味着压力不仅来自需求,也指向自身竞争力和经营效率。
“半年报明显低于市场预期,更准确地说是方向正确、局部见效,核心主业尚未兑现这一轮调整的红利。”在她看来,当前行业并非没有增长机会。其他白电产商的表现说明,即使面对国内需求疲软、价格竞争和海外不确定性,仍能通过“抢份额、调结构、提效率” 实现相对增长。
反观海信家电,陈晶晶称,基本面反转的关键,仍在于修复空调这一核心利润引擎,推动“量、价、利”同步改善,同时提升现金转化效率。如果营收回升仍伴随毛利率下滑、应收增加和现金流承压,本质上仍是以盈利质量换规模,难言真正反转。