【周刊客服】

1429866508
海天味业收购香港淘大落定,高层称全球化落下关键一子,上半年海外收入占比不足5%
摘要:“海天对于高端品牌的运营能力还有欠缺的,能否把淘大做好有待进一步观察。”
“此次收购是公司全球化布局中落下的关键一子,也是深化产业整合、完善全球化布局、稳步推进国际化战略的重要举措。” 在 9 月 21 日举办的2026年半年线上业绩说明会上,海天味业董事兼总裁管江华针对日前落地的淘大(Amoy Food Limited)收购事宜明确表示,收购完成后,海天将充分利用研发、供应链及渠道等资源,淘大将延续全球化起步早、自身品牌优势等特点,双向赋能、互补借力发展。
就在本次业绩说明会召开的11天前,海天味业于 9 月 10 日正式完成对百年海外品牌淘大 100% 股权的收购。这一并购动作的时点选择,或与企业当前面临的增长压力直接相关。
2025 年 6 月,海天味业在港股上市期间正式提出全球化战略目标,计划三年内将海外收入占比提升至15%,目标落地周期至2028 年。根据行业基于财报区域分部数据的测算,2026 年上半年,其海外业务收入占比仍不足 5%。
“海天国内基本盘仍然稳固,但传统增长引擎正在降速,收购淘大与其寻找第二增长曲线的需求高度吻合。” 晶捷品牌咨询创始人陈晶晶分析称,2025 年港股上市后,海天已明确加码全球化,因此此次收购并非突击追赶,而是从自建走向自建 + 并购。核心是用资本换时间,借助淘大的海外品牌、成熟渠道和冷冻食品能力,快速补齐国际化短板。
并购出海背后:国内市场现增长瓶颈
除追赶全球化战略目标外,海天味业在国内市场或已触及发展天花板,亟须通过海外市场打开新的增长空间。
“海天对于高端品牌的运营能力还有欠缺的,能否把淘大做好有待进一步观察。” 中国食品产业分析师朱丹蓬告诉《凤凰 WEEKLY 财经》,目前海天味业国内正遭遇 “双天花板” 周期。第一,在整个国内市场已经面临天花板;第二,主力产品也产生了天花板的效应。对于海天味业而言,通过并购去进行国际化以及资源的整合,应该是很重要的方法。
半年报显示,2026 年上半年,海天味业实现营业收入161.46亿元,同比增长 6.01%;归母净利润 41.90 亿元,同比增长 7.13%。其中,二季度后增速显著回落,单季营收 71.17 亿元,同比增长 2.93%,归母净利润同比增长 2.17%,扣非净利润同比下滑 3.38%。
对于二季度的业绩波动,管江华在业绩说明会上回应称,二季度扣非归母净利润小幅下滑主要受汇兑损失的影响,由于扣非口径会剔除汇兑损益等非经常性项目,归母净利润口径不剔除,因此两者同比变动出现差异,总体来看公司主业基本盘相对稳健。
“海天酱油的市占率已接近一半,在消费量趋稳、渠道高度成熟的背景下,传统品类很难再复制过去的高速增长,未来个位数增长可能成为常态。” 陈晶晶称,未来更高增长将取决于复合调味料、健康化产品等新品类,以及海外市场能否形成新的增长曲线。
新旧产品增速分化,费用投入结构反转
分产品维度看,海天味业增速已出现分化。
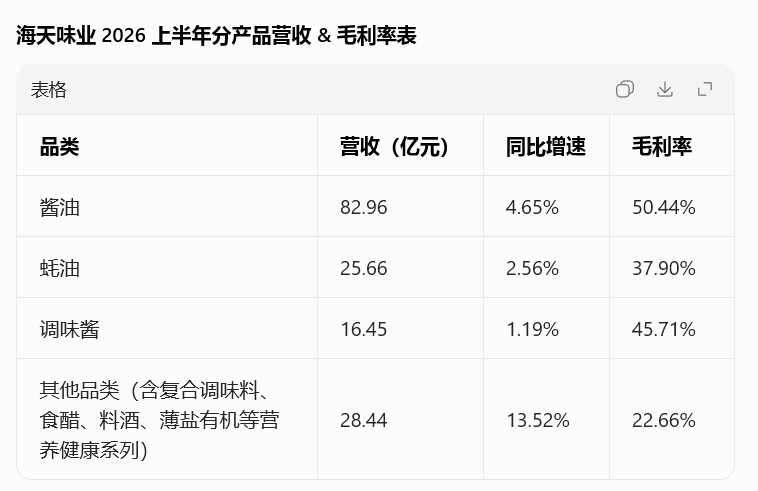
报告期内,海天酱油实现营收 82.96 亿元,同比增长 4.65%;蚝油营收 25.66 亿元,同比增长 2.56%;调味酱营收 16.45 亿元,同比增长 1.19%。三大核心品类合计收入125.07亿元,占主营业务收入 81.5%,但增速全部回落至低个位数区间,曾经支撑企业高速发展的基本盘增长显著放缓。
反观其他品类(包含复合调味料、食醋、料酒及薄盐有机等营养健康系列)实现营收28.44 亿元,同比增长13.52%;其中,薄盐及有机等营养健康系列产品营收同比增长 27.09%。
财报同时披露,该板块特色调味品及其他业务毛利率 22.66%,显著低于酱油、蚝油、调味酱传统核心品类的盈利水平。
针对产品结构的现状与未来规划,管江华表示,公司会继续坚持固本强基和固本培优双发展:一方面守住传统核心品类和渠道基本盘,夯实供应链、品牌和终端运营;另一方面积极培育健康化、复合化、定制化等新赛道,优化产品结构和增长质量。
费用端的结构性分化,是本次半年报暴露的另一核心问题。财报显示,上半年其营收仅增长 6.01%,管理费用却同比大幅攀升 24.73%,增速远超营收增速。
对于费用结构的变动,管江华解释称,上半年管理费用提升主要是人工、长期待摊费用摊销及咨询等行政开支增加所致;销售费用小幅波动主要系上半年营销广告支出略有下降。公司整体费用策略保持稳健,资源投入向数字化、组织人才、创新能力建设等领域倾斜,确保费用精准投入并有效支撑公司长期发展。
“未来 1—3 年,海天很难实现新旧业务的简单切换。传统业务仍是收入和利润的基本盘,但已进入成熟期,主要承担托底作用;国内增量越来越依赖复合调味料、健康化产品和新渠道,海外则成为新的增长空间。” 陈晶晶表示,收购淘大补齐了海天海外品牌和渠道能力,但其体量、盈利能力及并表贡献仍待观察,短期内还难以显著改变海天整体增长曲线。