【周刊客服】

1429866508
美国提前收紧外国机器人准入,中国供应链难“一刀切”
摘要:晶捷品牌咨询创始人陈晶晶称,中国机器人已展现出较强的产业化能力,头部企业正从技术展示走向量产和全球销售。
如今,中国机器人企业越来越频繁地谈论“出海”,但摆在面前的问题,不只是如何把机器人卖到海外,市场之外的政策和准入规则,已成为必须考虑的变量。
9月10日,在上海外滩大会期间,苏度科技联合创始人兼首席执行官韩铮接受《凤凰WEEKLY财经》采访时谈及美国近期针对机器人领域的限制时表示,这一趋势并非单一企业能够左右。对于企业而言,只能根据国内相关规定以及海外市场反馈,动态调整业务布局。
今年7月,美国联邦通信委员会(FCC)更新“受管制清单”,将外国生产的“先进机器人设备”,包括人形机器人和四足机器人,以及并网逆变器纳入限制范围。FCC称,这些设备可能制造供应链漏洞,并带来影响美国经济和关键基础设施的网络安全风险。
这道门槛来得比机器人真正大规模进入美国市场更早。
目前,全球人形机器人仍处于商业化早期。2025年全球通用具身机器人出货量仅约1.46万台,中国头部机器人企业的年销量也大多处于数千台规模。也就是说,在中国机器人尚未大规模进入美国工厂、家庭等应用场景之前,美国针对相关产品的限制已经从特定企业调查、政府采购和安全审查,进一步延伸至新产品的市场准入。
《凤凰WEEKLY财经》就相关问题询问智元、云深处,截至发稿前暂未收到回复。
“美国此次限制的重点,是避免未来形成产业依赖。”晶捷品牌咨询创始人陈晶晶称,中国机器人已展现出较强的产业化能力,头部企业正从技术展示走向量产和全球销售。同时,机器人不仅具备感知和数据采集能力,还拥有物理执行能力,安全属性更加突出。因此,此次限制既有国家安全考量,也带有明显的前置产业保护色彩。
美国为何提前设限?
从产业发展阶段来看,人形机器人、四足机器人仍处于商业化早期。
其中,人形机器人市场仍处于起步阶段。据境外研究机构Omdia统计,2025年全球通用具身机器人(包括纯人形机器人、双臂轮式类人形机器人)出货量约1.46万台。
相比之下,四足机器人商业化进程相对更快。据高工机器人产业研究所(GGII)数据显示,2025年中国四足机器人销量约5.76万台。
以宇树科技为例,招股书显示,2025年公司人形机器人销量为5215台,四足机器人销量为23037台;2023年至2025年,公司人形机器人累计销量为5632台,四足机器人累计销量为33294台。
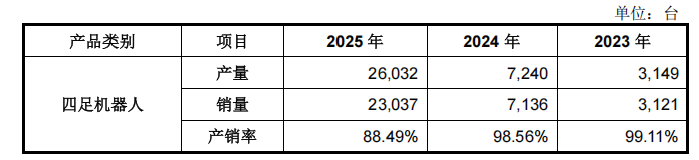
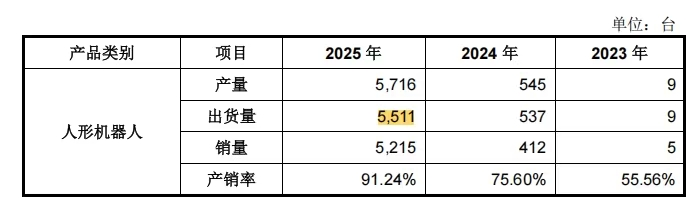
图1:2023年-2025年宇树科技四足机器人、人形机器人销量。
也就是说,美国此次设限时,中国机器人尚未像新能源汽车、无人机等产业一样,在海外形成大规模销售。
但美国针对中国机器人的政策限制已经开始逐步前移。
2025年5月,美国众议院“中国问题特别委员会”要求多个政府部门调查宇树科技。2026年3月,美国众议院国土安全委员会举行涉及DeepSeek和宇树机器人的听证会,讨论范围进一步延伸至数据安全、机器人供应链等问题。此后,两党议员提出GUARD法案,要求国家安全机构审查与中国等“关注国家”有关的人形和四足机器人。7月,美国众议院通过的2027财年国防授权法案版本中,又纳入机器人采购限制与安全评估相关条款。
此次FCC新规则进一步将限制从特定企业、政府采购等环节延伸至产品市场准入。按照目前规则,已经获得FCC认证的宇树G1、H2、R1等现有产品仍可在美国继续销售,但后续符合条件的新型号进入美国市场,将面临新的认证和准入限制。
这也是此次政策与过去部分中国科技产品遭遇限制有所不同的地方:限制并非发生在中国机器人已经占据美国市场之后,而是在行业尚处商业化早期、市场格局尚未形成之时,就开始从新产品准入、政府采购和安全审查等环节提前建立门槛。
“美国不是因为机器人产业已经成熟才限制,而恰恰是因为它判断机器人未来足够重要,所以要在商业化规模形成以前先把规则建立起来。”汇生国际资本总裁黄立冲表示,美国关注的并非当前机器人市场规模,而是未来机器人大规模进入工厂、仓库、家庭甚至关键基础设施后,谁能够掌握机器硬件、数据以及控制入口。
在他看来,机器人并非普通硬件产品,而是融合摄像头、传感器、通信模块、人工智能模型和执行机构的“Physical AI终端”。随着机器人逐渐进入真实应用场景,其背后涉及的数据、控制能力以及产业生态,都可能成为未来竞争的重要因素。
浙江人形机器人创新中心有限公司副总经理、首席技术官许学成也认为,美国此次针对外国制造机器人采取限制措施,反映出机器人,尤其是人形机器人正在成为全球科技竞争的重要领域。
“当前,人形机器人正处于从技术探索走向产业化应用的关键阶段,融合了人工智能、具身智能、先进制造等多项技术,未来将在智能制造等领域发挥重要作用。”许学成说,机器人竞争已经不再只是单一产品竞争,而是逐渐转向技术体系、产业链体系和生态体系的综合竞争。
美国企业同样受到限制措施影响
目前,中国机器人企业已经开始布局海外市场,不同企业对美国市场的依赖程度存在差异。
以宇树科技为例,招股书显示,2023年至2025年,公司来自境外的收入占比分别为43.68%、44.22%和45.03%,其中来自美国市场的收入占比分别为18.39%、19.54%和13.30%。
招股书中提到,如果美国持续加大对我国企业出口业务实施明显不利的贸易、关税等政策,或者进一步将宇树科技列为限制采购合作、管制技术出口等清单企业,宇树科技存在无法维持境外销售高速增长的风险甚至由此出现业绩下降的可能。
类似的情况也出现在其他机器人企业。越疆科技2025年年报显示,其2025年实现收入4.92亿元,其中中国内地收入约2.49亿元,境外收入约2.43亿元,境外收入占比接近一半;优必选同期实现收入20.01亿元,其中中国香港及海外收入4.75亿元,占比约23.7%。
但海外市场并不等于美国市场。珞石机器人招股书显示,2025年公司海外收入4662.1万元,占总收入8.9%,其中来自美国的收入仅120万元,占总收入0.2%。相比之下,不同的产品类型、客户结构和全球化路径,也决定了美国市场受限之后,各家企业受到的实际影响并不相同。
对于中国机器人企业而言,美国市场的价值也不仅体现在销售收入,还涉及科研合作、产品验证和应用场景拓展,而受影响程度也取决于企业自身的海外布局。
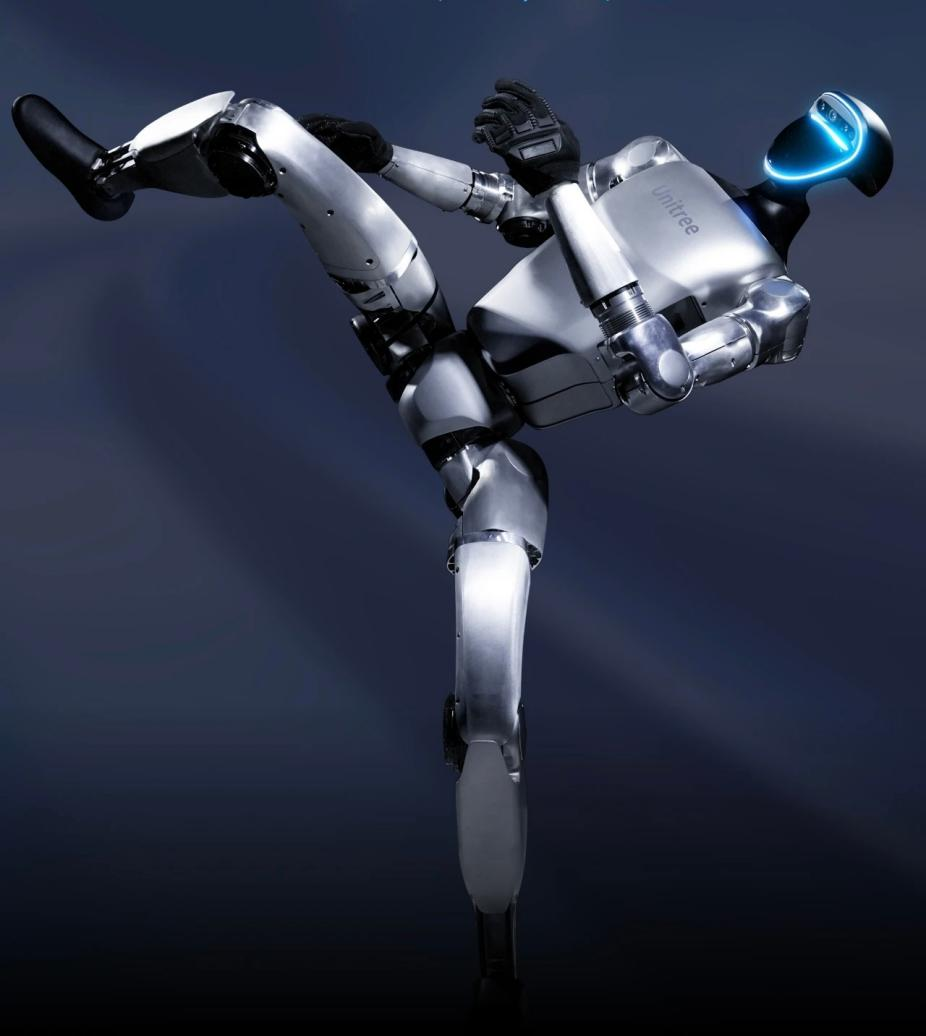
图2:宇树科技G1人形机器人。
“对浙江人形机器人创新中心而言,公司业务重心目前在国内市场,收入结构以国内场景为主体,本次新规对公司短期经营无重大影响。”许学成表示,对于海外收入占比较高、对单一区域市场依赖较强,或者部分核心技术、零部件和软件生态仍依赖国际合作的企业,受到的影响可能更为明显。
“相关政策会带来一定影响,但不会改变中国机器人产业长期发展的趋势。”许学成认为,短期内,部分企业在进入美国市场、开展科研合作以及供应链协同方面,可能面临准入、认证等新的合规要求,需要进一步提升国际化能力和风险应对能力。从长期来看,中国机器人产业已经具备较好的产业基础,尤其在人形机器人领域,丰富的制造业场景和应用需求,为技术训练、数据积累和产品迭代提供了重要支撑。
值得注意的是,机器人产业链和创新体系具有全球化特征,限制措施带来的影响并不只作用于中国企业。
许学成强调,机器人产业的发展高度依赖科研交流和技术协作。如果相关合作受到限制,美国高校、科研机构和企业也可能减少与中国机器人企业的交流,影响其获取多样化机器人平台、真实应用场景和运行数据的机会。
美国难以切断产业链
此次美国将先进机器人设备纳入限制范围,影响的主要是机器人整机进入美国市场。但对于背后的供应链而言,若想要完全切断中国企业参与,难度并不小。
与单一产品出口不同,机器人产业涉及多个环节,包括执行器、电机、减速器、传感器、电池、结构件以及控制系统等。中国企业长期积累的优势,更多集中在制造能力、零部件供应和产业配套环节。
“机器人产业与传统高集中度产业不同,其供应链更加复杂,美国可以限制市场、先进算力和部分技术入口,但很难通过一项限制措施将中国机器人产业链整体切断。”黄立冲认为,中国目前在电机、执行器、磁材、电池、电力电子以及精密制造等环节具备较强产业基础,而美国优势更多集中在AI芯片、基础模型、软件和部分高端控制系统。
“美国机器人产业目前也没有完全摆脱对中国及亚洲供应链的依赖。”陈晶晶指出,美国在电机、减速器、电池、稀土永磁材料以及规模制造等环节,本土供应链仍存在明显短板。美国正在通过本土制造和供应链重构降低这种依赖,但这一过程需要时间,也会提高成本。
从产业链企业反馈来看,目前此次政策对机器人上游供应商的直接影响仍较有限。
一位机器人传感器企业员工李莉告诉《凤凰WEEKLY财经》,公司作为机器人产业链上游供应商,并不直接受到此次政策影响,短期业务不会受到明显冲击。
李莉表示,目前公司大部分客户仍在国内,即使部分海外客户存在合作,由于政策并非直接限制供应链企业,因此短期影响有限。
但从长期来看,美国此次限制措施可能推动机器人产业链进一步分化。黄立冲认为,未来可能出现不同市场对应不同供应链体系的情况,包括不同的芯片、通信系统、数据架构和认证体系。中国企业也可能进一步推动核心零部件国产化,以降低外部政策变化带来的影响。
“中国机器人企业的全球化路径也可能加快重构,欧洲承担高端工业验证和品牌背书,中东提供资本和示范场景,东南亚则更适合制造业规模化落地,共同分散美国市场风险。”陈晶晶说。
(应受访者要求,李莉为化名。)